이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
중도상환을 고민할 때 가장 먼저 봐야 할 기준은 ‘3년’이다. 법적으로 이 수수료는 대출 실행일로부터 3년 이내에만 부과할 수 있고, 3년이 지나면 수수료 없이 갚을 수 있다. 다만 디딤돌대출·보금자리론처럼 상품별로 세부 조건이 다르고, 2026년부터 적용이 바뀌는 부분도 있어 하나씩 짚어볼 필요가 있다.
여윳돈이 생겨 대출 원금을 미리 갚으려는 사람이라면, 수수료가 얼마나 붙는지에 따라 일찍 갚는 것이 유리한지 3년을 채우고 갚는 것이 유리한지가 달라진다.
중도상환수수료, 3년이 지나면 사라지는 이유
이 수수료는 법적으로 대출 실행일로부터 3년 이내에만 부과할 수 있다. 3년을 넘기면 어떤 금융사·상품이든 수수료 없이 갚을 수 있게 된다. 상품에 따라서는 3년이 되기 전에도 매년 최초 대출금액의 10% 이내로 갚는 분량에는 수수료를 면제해 주는 경우가 있어, 전액을 한 번에 갚지 않고 나눠서 갚는 방법도 고려할 만하다.
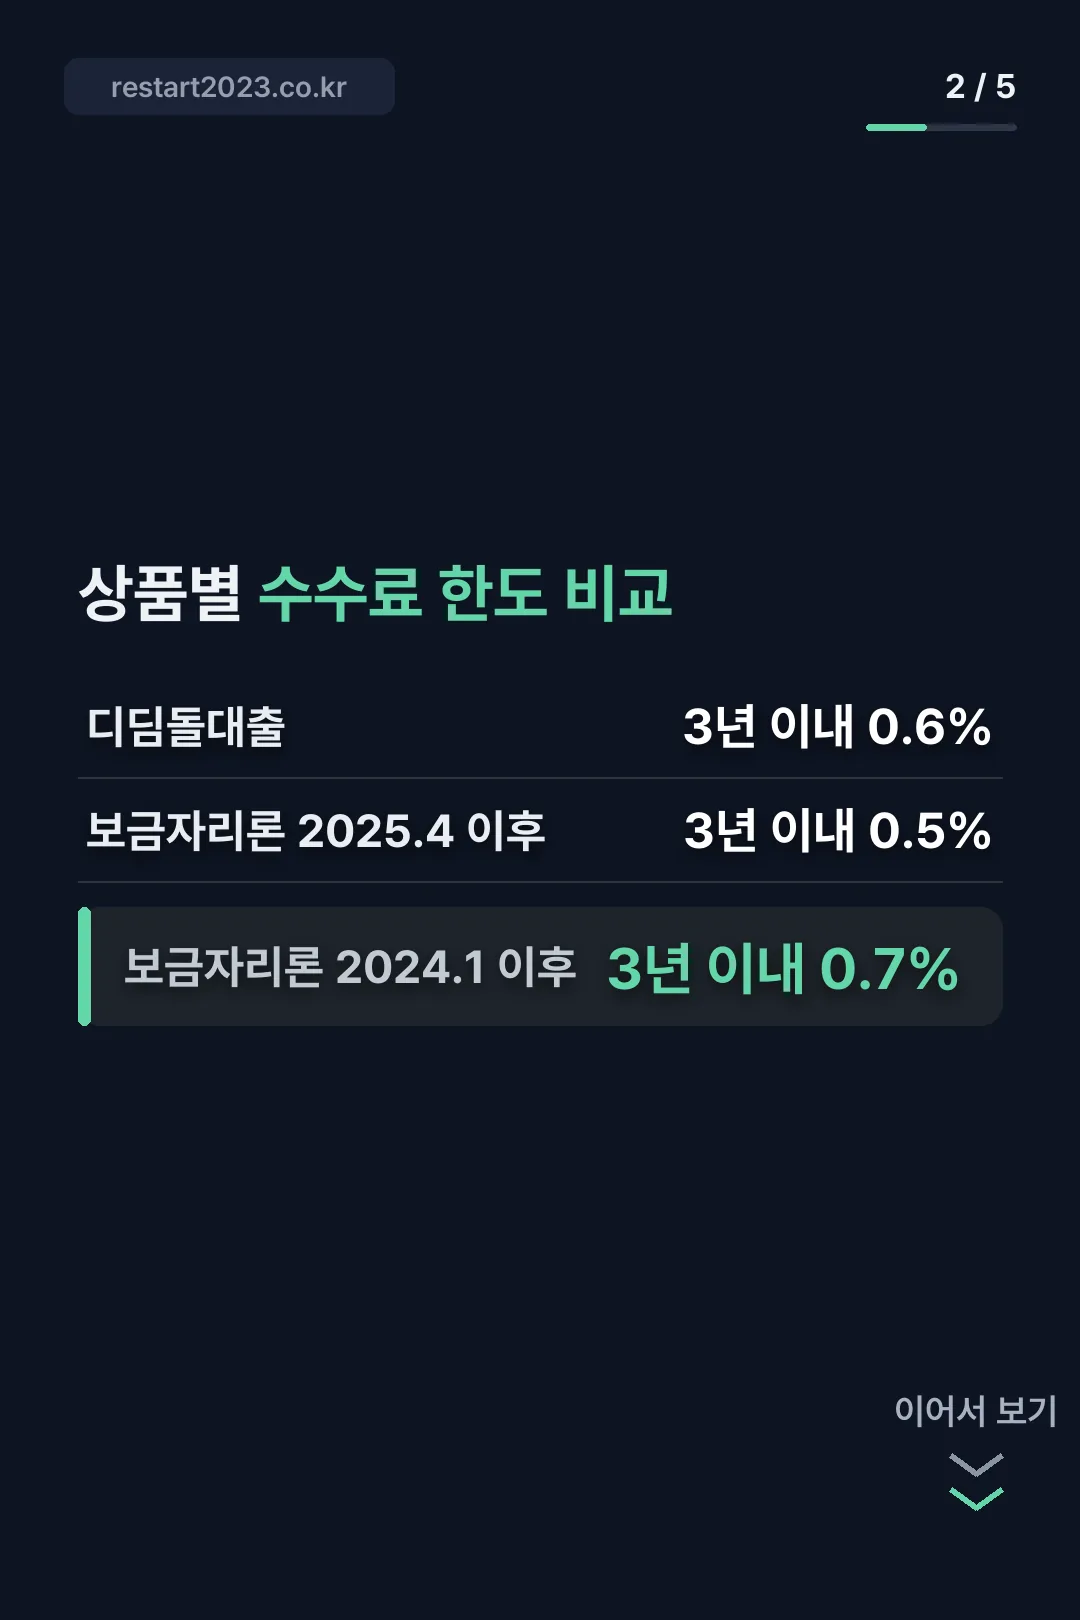
법이 정한 상한선은 3년이지만, 실제로 각 금융사가 그 안에서 어떤 비율을 매기는지는 상품마다 다르다. 같은 3년 기준 안에서도 수수료가 0.5%인 상품과 0.7%인 상품이 섞여 있어, 정확한 비율은 가입한 상품의 약정서를 직접 봐야 한다.
디딤돌대출은 2026년 12월 31일까지 더 유리하다
디딤돌대출은 3년 이내 상환 시 수수료 한도가 0.6%다. 그런데 2024년 8월 12일부터 2026년 12월 31일까지 갚는 원금은 이 수수료가 한시적으로 면제된다. 디딤돌대출을 쓰고 있다면, 이 특례 기간이 끝나는 2026년 12월 31일 전에 갚는 쪽이 수수료를 아끼는 길이 된다.
보금자리론은 대출 받은 시점에 따라 다르다
보금자리론은 같은 상품이라도 언제 대출을 받았는지에 따라 수수료율이 달라진다. 2025년 4월 1일 이후 받은 대출은 3년 이내 상환 시 최대 0.5%, 2024년 1월 30일 이후 받은 대출은 최대 0.7%가 적용된다. 보금자리론을 쓰고 있다면 본인의 대출 실행일이 어느 기준에 해당하는지 먼저 확인해야 정확한 수수료를 알 수 있다.
이렇게 대출 시점별로 기준이 갈리는 건, 정책이 바뀔 때마다 기존 대출자에게 소급 적용하지 않고 신규 대출부터 새 기준을 적용하는 방식을 쓰기 때문이다. 그래서 같은 상품명이라도 가입 시기가 다른 사람들끼리는 수수료율을 단순 비교하기 어렵다.
농협·수협·산림조합은 2026년부터 산정 방식이 바뀌었다
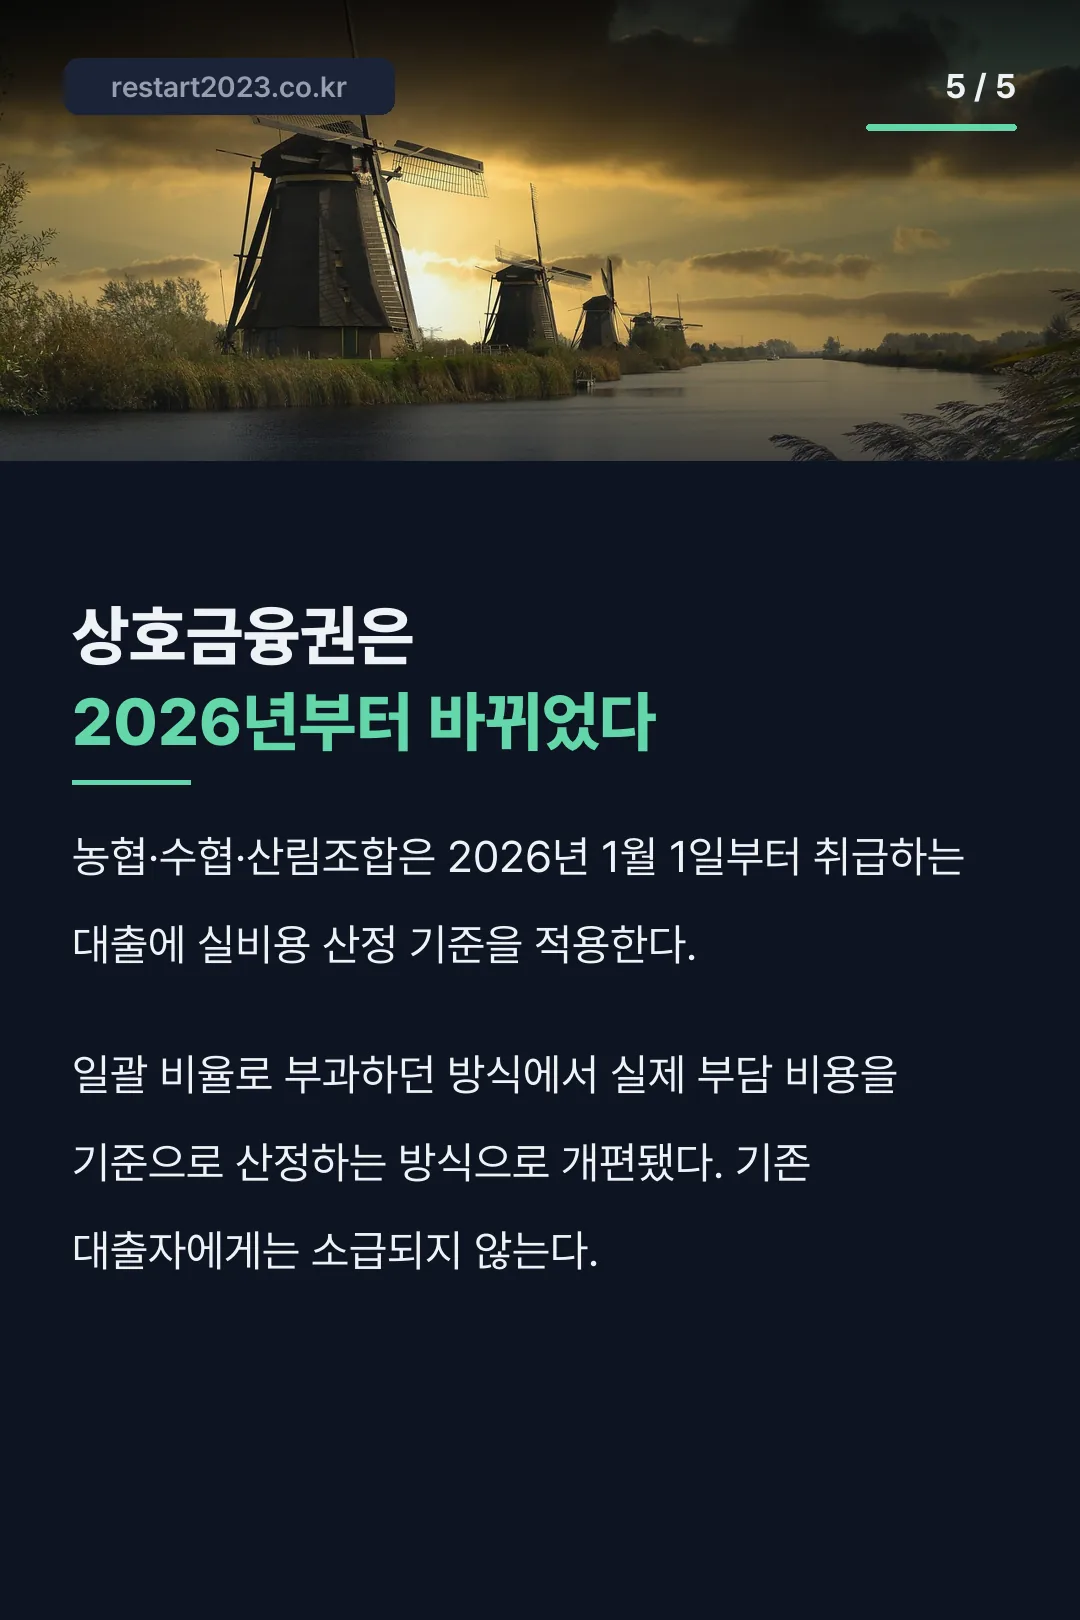
농협·수협·산림조합 같은 상호금융권은 2026년 1월 1일부터 취급하는 대출에 이 수수료를 ‘실비용 산정 기준’으로 적용하도록 개편됐다. 수수료를 정해진 비율로 일괄 부과하던 방식에서, 금융사가 실제로 부담하는 비용을 기준으로 산정하는 방식으로 바뀐 것이다. 2026년 이후 새로 받는 대출부터 적용되므로, 그 전에 받은 대출은 기존 기준이 그대로 유지된다.
‘실비용 산정’이라는 말은, 정해진 비율이 아니라 금융사가 그 대출을 조달하는 데 실제로 들어간 비용을 근거로 계산한다는 뜻이다. 상품마다 자금 조달 구조가 달라, 같은 상호금융권 안에서도 조합별로 산출되는 수수료가 다를 수 있다.
갚기 전에 꼭 확인해야 할 세 가지
중도상환을 결정하기 전에는 대출 실행일, 적용되는 수수료율, 매년 면제되는 한도가 남아 있는지를 먼저 확인해야 한다. 상품설명서나 대출 약정서에 적힌 조건이 실제 적용 기준이므로, 안내 문구만 보고 판단하지 말고 금융사에 정확한 예상 수수료를 직접 조회해 보는 쪽이 안전하다.
세 가지를 확인한 뒤에는 남은 대출 기간과 수수료를 비교해 손익을 따져 보는 것이 마지막 단계다. 수수료를 내고 일찍 갚는 것과 3년을 채우고 갚는 것 중 어느 쪽이 이자 부담을 더 줄여 주는지는 대출 금액과 남은 기간에 따라 달라지므로, 단순히 수수료 유무만으로 판단하지 않는 것이 좋다. 큰 금액을 오래 남겨 둔 상태라면 수수료를 내더라도 일찍 갚는 쪽이 전체 이자를 더 아낄 수 있고, 남은 기간이 얼마 안 남았다면 수수료 없이 3년을 채우고 갚는 쪽이 더 유리할 수 있다. 어느 쪽이든 직접 계산해 보는 것이 가장 정확하며, 금융사 앱의 상환 시뮬레이션 기능을 쓰면 수수료와 이자를 한 번에 비교할 수 있다.
자주 묻는 질문
중도상환수수료는 언제까지 내나요?
법적으로 대출 실행일로부터 3년 이내에만 부과되며, 3년이 지나면 수수료 없이 갚을 수 있다.
디딤돌대출은 수수료가 없나요?
2024년 8월 12일부터 2026년 12월 31일까지 갚는 원금에는 한시적으로 수수료가 면제된다.
조금씩 나눠서 갚아도 수수료가 붙나요?
상품에 따라 매년 최초 대출금액의 10% 이내로 갚는 분량은 수수료가 면제되는 경우가 있다.