이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
마이너스통장 한도를 알아보면 “연봉의 몇 배”라는 말을 자주 듣습니다. 그런데 막상 신청해 보면 그 말과 다르게 나오는 경우가 흔합니다.
연봉이 기준선인 건 맞는데, 한도를 정하는 건 연봉 하나가 아니기 때문입니다.
마이너스통장 한도는 종합 심사로 정해집니다
은행이 보는 건 여러 가지입니다. 신용평점, 소득, 직업의 안정성, 기존 대출, 신용거래 이력을 함께 봅니다.
그래서 같은 연봉이어도 결과가 갈립니다. 기존 대출이 많거나 신용평점이 낮으면 한도가 줄어듭니다. 옆 사람과 연봉이 비슷한데 한도가 다른 이유가 여기 있습니다.
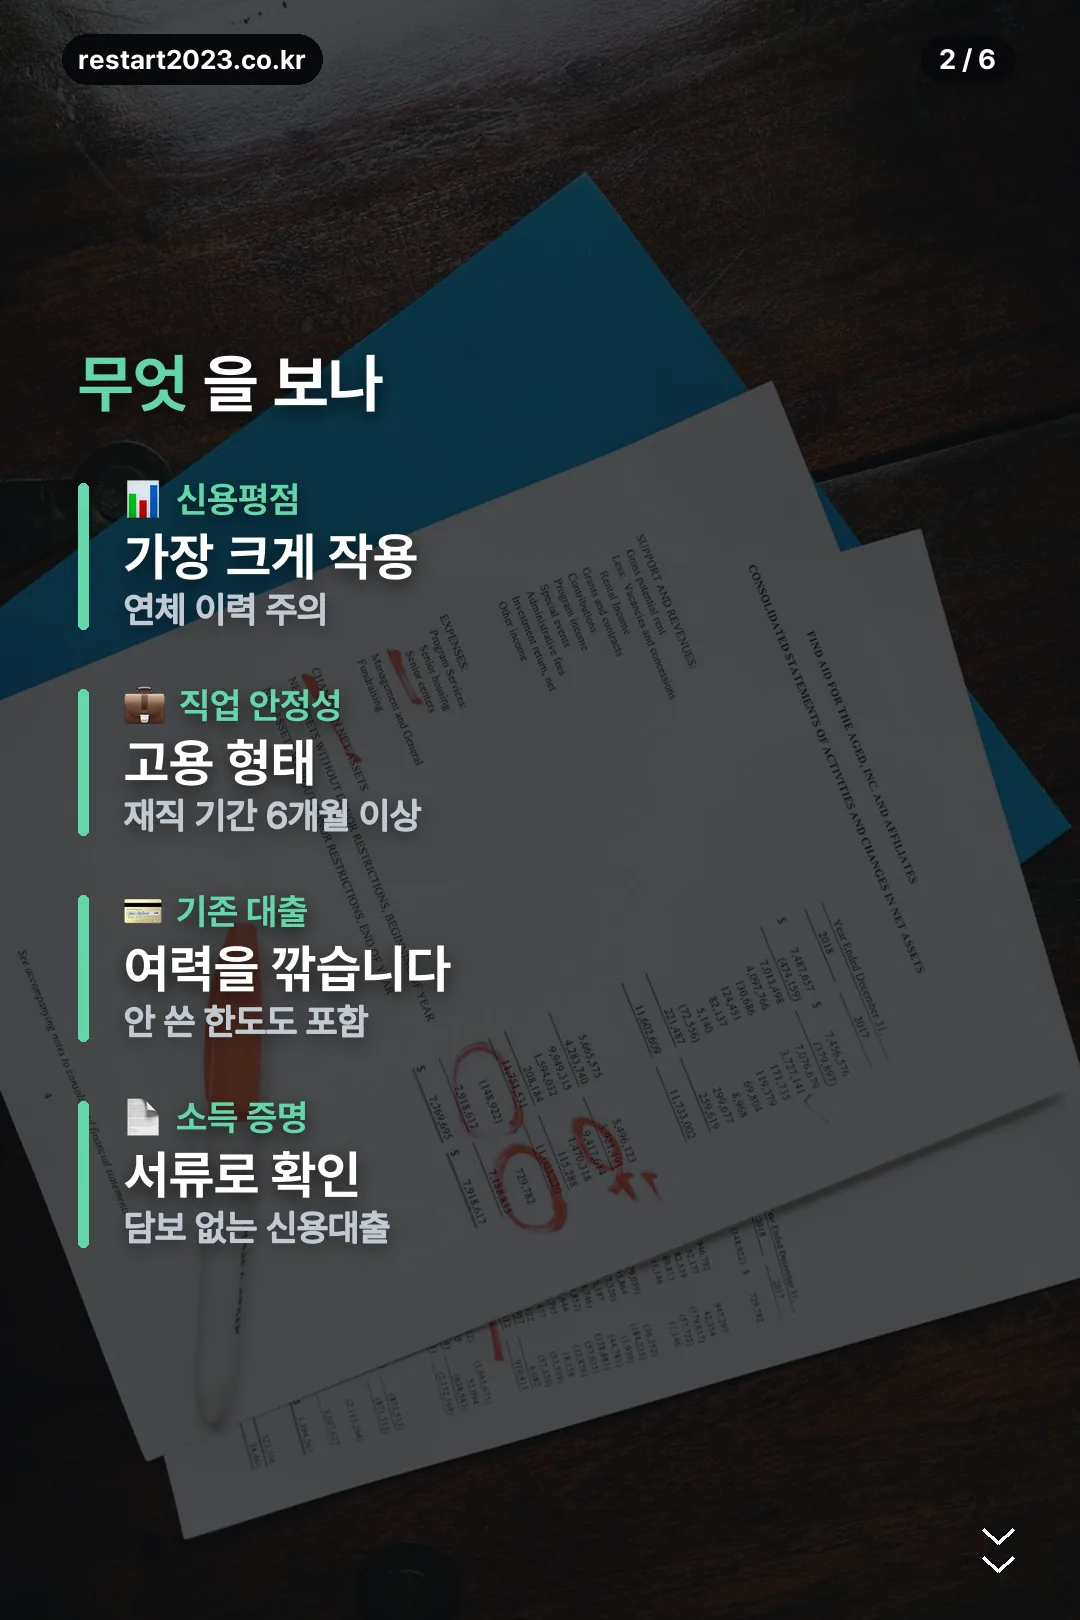
“연봉 몇 배”라는 말은 대략의 감일 뿐, 개인마다 달라지는 폭이 꽤 큽니다.
개설부터 막히는 경우
한도 이전에 개설 자체가 안 되는 조건이 있습니다. 대표적인 것이 재직 기간입니다. 현 직장에서 6개월 이상 근무를 요구하는 경우가 흔합니다.
마이너스통장은 담보 없이 신용만 보고 내주는 상품이라 소득 증명이 필요합니다. 근로소득이든 사업소득이든 서류로 확인되는 소득이 있어야 합니다.
이직한 지 얼마 안 되셨다면 재직 기간을 먼저 확인해 보시는 편이 시간을 아낍니다.
기존 대출이 한도를 깎습니다
이미 받은 대출이 있으면 그만큼 여력이 줄어든 것으로 봅니다. 마이너스통장을 쓰지 않고 열어만 둔 것도 대출로 잡히는 경우가 있습니다.
여러 은행에 마이너스통장을 열어 두셨다면, 정리하고 신청하는 편이 나은 결과가 나올 수 있습니다. 한도만 잡아 두고 안 쓰는 것도 심사에서는 빚으로 읽힙니다.
신청 전에 해 볼 것
여러 은행에 한꺼번에 신청하는 건 피하십시오. 짧은 기간에 조회가 몰리면 심사에 불리하게 작용할 수 있습니다.
먼저 신용평점을 확인하시고, 통신비나 카드값처럼 연체가 남아 있는 게 없는지 보십시오. 소액이어도 연체 이력은 크게 작용합니다.
마이너스통장 한도는 은행마다 계산이 달라서, 한 곳에서 적게 나왔다고 다른 곳도 같지는 않습니다. 다만 조회 횟수는 관리하면서 알아보셔야 합니다.
열고 나서 관리하는 법
마이너스통장은 쓴 만큼, 쓴 날짜만큼 이자가 붙습니다. 하루만 써도 하루치입니다. 그래서 급할 때 잠깐 쓰고 바로 채워 넣는 방식이 이자를 가장 적게 내는 길입니다.
반대로 조심할 것은 한도를 잔고처럼 여기게 되는 것입니다. 통장에 숫자가 찍혀 있으니 내 돈처럼 보이는데 전부 빚입니다. 마이너스통장 한도가 크게 나왔다고 좋아할 일이 아니라, 그만큼 쓸 수 있는 빚이 늘어난 것입니다.
재약정 시점도 챙기십시오. 보통 1년 단위로 다시 심사하는데, 그사이 소득이나 신용에 변화가 있으면 한도가 줄거나 연장이 안 될 수 있습니다.
자주 묻는 질문
연봉의 몇 배까지 나오나요.
은행과 개인 상황에 따라 달라 하나로 말하기 어렵습니다. 같은 연봉이어도 기존 대출과 평점에 따라 크게 갈립니다.
안 쓰면 이자가 없나요.
쓴 금액과 쓴 날짜만큼 이자가 붙습니다. 다만 열어 둔 것 자체가 대출로 잡힐 수 있다는 점은 별개입니다.
한도를 늘릴 수 있나요.
보통 재약정 시점에 다시 심사합니다. 소득이 오르거나 기존 대출이 줄면 유리해집니다.
프리랜서도 되나요.
소득이 서류로 확인되면 가능합니다. 다만 직업 안정성 항목에서 근로소득자와 다르게 평가될 수 있습니다.
여러 은행에 알아봐도 되나요.
알아보는 것 자체는 괜찮지만 짧은 기간에 실제 신청이 몰리는 것은 피하십시오.
중도 해지하면 불이익이 있나요.
마이너스통장은 중도상환수수료가 없는 경우가 일반적입니다. 다만 상품마다 다르니 약정서를 확인하십시오.
주거래 은행이 유리한가요.
거래 실적이 쌓여 있으면 금리나 한도에서 우대를 받는 경우가 있습니다. 다만 절대적인 것은 아닙니다.
대출 조건은 은행과 시기에 따라 다릅니다. 정확한 것은 거래 은행에 직접 확인하십시오.